Il segno complessivo è positivo, ma dietro quel +10,5% degli ordini di macchine utensili nel terzo trimestre 2026 si nasconde una fotografia molto meno rassicurante per il manifatturiero italiano.
A sostenere il mercato sono infatti soprattutto le commesse provenienti dall’estero, mentre la domanda interna continua a mostrare debolezza e rinvii negli investimenti.
Secondo i dati elaborati dal Centro Studi & Cultura di Impresa di UCIMU-SISTEMI PER PRODURRE, tra luglio e settembre l’indice degli ordini si è attestato a 58,9, su base 100 nel 2021. Gli ordini raccolti oltreconfine sono cresciuti del 24,7%, mentre quelli provenienti dal mercato italiano hanno registrato una flessione del 7,1% rispetto allo stesso periodo del 2025.
Il mercato interno continua a frenare
Il dato italiano è probabilmente quello che merita maggiore attenzione. Il valore assoluto dell’indice degli ordini domestici si è fermato a 14,3, confermando un livello di domanda ancora molto contenuto.
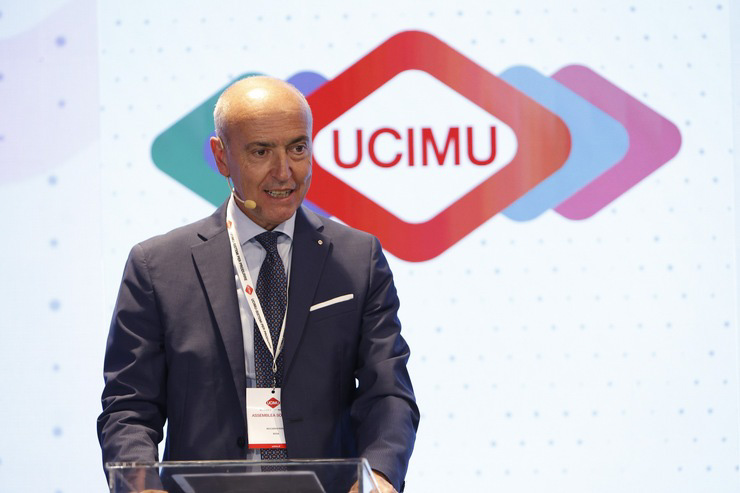
A spiegare le ragioni della frenata è Riccardo Rosa, presidente di UCIMU-SISTEMI PER PRODURRE.
“La domanda interna resta debole nonostante le numerose trattative in corso. L’incertezza del contesto internazionale e il rincaro dei costi dell’energia incidono in modo evidente sull’attività degli operatori dell’industria manifatturiera del nostro Paese, che stanno rimandando gli investimenti in attesa di maggior chiarezza”, ha affermato Rosa.
È probabilmente questo il nodo più delicato per il comparto. Le trattative esistono, le esigenze di ammodernamento delle fabbriche non sono venute meno e la trasformazione digitale continua a rappresentare una priorità competitiva. Tuttavia, molte imprese sembrano non trasformare ancora queste esigenze in ordini effettivi.
Il problema non è soltanto tecnologico. A pesare sono soprattutto elementi di scenario difficili da controllare: costi energetici, instabilità geopolitica, difficoltà di pianificazione e una visibilità ancora limitata sull’andamento dei mercati.
Investire è necessario, ma decidere è più difficile
Per l’industria manifatturiera il rischio è quello di trovarsi davanti a un paradosso. Da una parte le aziende devono investire in automazione, digitalizzazione, robotica, intelligenza artificiale, controllo qualità ed efficienza produttiva.
Dall’altra, proprio l’incertezza sta rallentando quelle decisioni che dovrebbero aumentare la capacità delle imprese di competere.
UCIMU guarda con fiducia all’iperammortamento nella versione 5.0, considerato uno strumento potenzialmente capace di offrire maggiore prevedibilità agli investimenti.
Riccardo Rosa, presidente di UCIMU-SISTEMI PER PRODURRE
“Siamo fiduciosi che la domanda italiana potrà riprendere slancio sostenuta anche dalla misura dell’iperammortamento che, nella versione 5.0, permette una migliore pianificazione degli investimenti, che possono essere distribuiti fino a settembre 2028”, ha aggiunto Riccardo Rosa.
La possibilità di distribuire gli investimenti su un arco temporale più lungo può certamente aiutare. Resta però aperto il tema della fiducia: un incentivo funziona fino in fondo quando le imprese hanno sufficiente certezza sulle condizioni economiche, sugli ordini futuri e sui ritorni degli investimenti.
L’estero salva il trimestre
Se il mercato domestico resta fragile, decisamente differente è la situazione oltreconfine. Nel terzo trimestre gli ordinativi esteri hanno messo a segno un incremento del 24,7%, raggiungendo un indice pari a 108,6.
“L’attività dei costruttori italiani sul mercato estero è risultata decisamente dinamica. Oltre agli Stati Uniti, la cui domanda si mantiene particolarmente vivace, anche la Germania comincia a dare segni di ripresa: sicuramente una buona notizia per l’industria italiana di settore”, ha sottolineato ancora Riccardo Rosa.
Per i costruttori italiani di macchine utensili si conferma quindi centrale la capacità di presidiare i mercati internazionali. È un punto di forza storico del comparto, ma rappresenta anche una possibile vulnerabilità: quando la domanda domestica non sostiene il ciclo degli investimenti, il peso dell’export aumenta inevitabilmente.
In altri termini, il dato positivo del trimestre non cancella la necessità di ricostruire una base più solida anche sul mercato italiano.
Stati Uniti e Germania guidano l’export
I dati del primo semestre 2026 aiutano a comprendere meglio questa dinamica.
Gli Stati Uniti rappresentano il principale mercato di sbocco dell’offerta italiana di settore, con 329 milioni di euro e una crescita del 12,6%. Seguono la Germania, con 137 milioni di euro e un incremento del 7,6%, quindi Francia, Polonia e Spagna.
Il ritorno di segnali positivi dalla Germania è particolarmente significativo. Per il manifatturiero italiano, fortemente integrato nelle filiere industriali tedesche, una ripresa degli investimenti in quel mercato può generare effetti importanti lungo tutta la catena della fornitura.
Anche qui, tuttavia, l’elemento da osservare è la volatilità del quadro internazionale. Affidarsi a mercati esteri dinamici è inevitabile per un comparto vocato all’export, ma richiede alle imprese una crescente capacità di gestire rischi geopolitici, protezionismo, cambiamenti nella domanda e tensioni sulle catene di approvvigionamento.
Aerospace, difesa ed energia fanno da traino
A sostenere maggiormente gli ordini sono alcuni comparti specifici.
“In particolare, a trainare gli ordinativi sono i settori aerospace e difesa oltre a quello dell’energia, indipendentemente dal Paese di riferimento”, ha concluso Riccardo Rosa.
Si tratta di mercati che richiedono elevati livelli di precisione, affidabilità, automazione e controllo dei processi e che, proprio per questo, rappresentano aree di particolare interesse per i produttori italiani di tecnologia.
La loro crescita, però, evidenzia anche un’altra caratteristica della fase attuale: la domanda non si distribuisce in modo uniforme sull’intero manifatturiero. Alcuni segmenti accelerano grazie a programmi di investimento rilevanti, mentre altri rimangono più prudenti.
Per i costruttori di macchine questo significa dover leggere con sempre maggiore attenzione i singoli settori applicativi, adattando tecnologie, servizi e strategie commerciali.
BI-MU fotografa la trasformazione della fabbrica
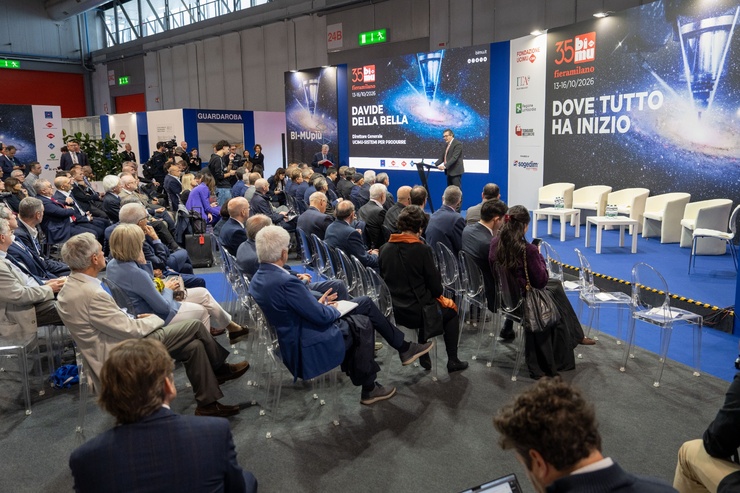
I dati sono stati presentati in occasione dell’apertura della 35ª BI-MU, in programma a fieramilano Rho fino al 16 ottobre.
La manifestazione riunisce oltre 400 imprese su 40.000 metri quadrati, con una proposta che spazia dalle macchine utensili alla robotica, dall’automazione all’additive manufacturing, fino a digital manufacturing, intelligenza artificiale, misura, controllo qualità e tecnologie per la smart factory.
La scelta dei temi racconta bene la direzione intrapresa dal settore. La macchina utensile è sempre meno un elemento isolato della fabbrica e sempre più parte di un ecosistema fatto di dati, software, automazione, sensoristica, algoritmi e servizi.
Ma proprio mentre l’offerta tecnologica continua a evolvere velocemente, resta aperta la questione della capacità delle imprese di trasformare innovazione e incentivi in investimenti concreti.
Il problema non è la tecnologia, ma la fiducia
Il quadro che emerge dal terzo trimestre 2026 è quindi a due velocità. L’industria italiana delle macchine utensili dimostra ancora una volta la propria capacità di competere sui mercati internazionali, intercettando la domanda proveniente dagli Stati Uniti, dalla Germania e dai comparti più dinamici.
Sul mercato interno, però, prevale ancora la prudenza.
Ed è probabilmente qui che si giocherà una parte importante dei prossimi mesi. La disponibilità di tecnologie non manca, così come non mancano le esigenze di modernizzazione delle fabbriche. A mancare, almeno per ora, è quella combinazione di stabilità, visibilità e fiducia necessaria a trasformare le intenzioni in ordini.
Il +10,5% complessivo rappresenta dunque un segnale positivo, ma non ancora sufficiente per parlare di una ripresa consolidata.
Fino a quando il mercato domestico continuerà a muoversi in territorio negativo, per il sistema manifatturiero italiano resterà aperta una questione fondamentale: come accelerare gli investimenti proprio nel momento in cui innovare è diventato più necessario, ma anche più difficile.
Con StorageGRID 12.1, NetApp spinge l’object storage per AI: fino a 12 TB/s, namespace globale, più governance e gestione dei dati distribuiti in cloud ibrido sicuro
La complessità dei workload mette sotto stress le infrastrutture di storage, QNAP aggiorna la lineup prodotti per favorire il passaggio a soluzioni full flash.